سواد مالی برای کودکان فقط به معنای شناخت اسکناس، شمردن سکهها یا انجام محاسبات نیست؛ بلکه شامل یادگیری انتخابکردن، صبرکردن، برنامهریزی و تشخیص تفاوت میان خواستهها و نیازها نیز میشود.
کودکان خیلی زودتر از آنچه تصور میکنیم با پول و تصمیمهای مالی روبهرو میشوند. وقتی کودک در فروشگاه خوراکی یا اسباببازی خاصی میخواهد، میان دو انتخاب مردد میشود یا برای خرید چیزی تا روز دیگری صبر میکند، در حال تجربهکردن مفاهیمی است که با پول ارتباط دارند. به همین دلیل، سواد مالی برای کودکان فقط به معنای شناخت اسکناس، شمردن سکهها یا انجام محاسبات نیست؛ بلکه شامل یادگیری انتخابکردن، صبرکردن، برنامهریزی و تشخیص تفاوت میان خواستهها و نیازها نیز میشود.
پدر و مادر برای آغاز این آموزش لازم نیست اقتصاددان یا متخصص امور مالی باشند. موقعیتهای ساده زندگی روزمره، قصهها، بازیها و گفتوگوهای کوتاه میتوانند زمینه مناسبی برای شکلگیری مهارتها و عادتهای مالی کودک فراهم کنند.
سواد مالی برای کودکان چیست؟
سازمان همکاری و توسعه اقتصادی، سواد مالی را مجموعهای از دانش، مهارت، نگرش و رفتارهایی میداند که به افراد کمک میکند تصمیمهای مالی سنجیدهتری بگیرند. در چارچوب مالی کودکان و نوجوانان این سازمان، موضوعاتی مانند پول و مبادلات، برنامهریزی و مدیریت مالی، ریسک و پاداش و شناخت محیط مالی مطرح شدهاند.
البته این مفاهیم باید متناسب با سن کودک آموزش داده شوند. برای مثال، یک کودک پنجساله نیازی ندارد با اصطلاحاتی مانند نرخ بهره یا تورم آشنا شود. او ابتدا باید در تجربههای واقعی و قابلفهم یاد بگیرد که منابع محدودند، انتخاب یک چیز ممکن است به معنای صرفنظرکردن از چیز دیگری باشد و رسیدن به بعضی خواستهها به صبر و برنامهریزی نیاز دارد.
بنابراین، سواد مالی کودکان را میتوان توانایی روبهرشد کودک برای شناخت پول، انتخاب آگاهانه، مدیریت خواستهها و شکلدادن به عادتهای مناسب مالی تعریف کرد.
آموزش سواد مالی برای کودکان از چه سنی آغاز میشود؟
آموزش مالی را میتوان از سالهای پیش از دبستان آغاز کرد؛ اما نه به شکل کلاس رسمی، سخنرانی یا حفظکردن تعریفها. دفتر حمایت مالی از مصرفکننده آمریکا یا CFPB توضیح میدهد که کودکان از دوره پیشدبستانی شروع به کسب پایههای توانمندی مالی میکنند و این تواناییها در سالهای بعد به رشد خود ادامه میدهند.
در این سن، هدف اصلی نباید تربیت یک «کارشناس کوچک اقتصادی» باشد. کودک چهار تا هفتساله بیشتر از راه مشاهده، تقلید، گفتوگو، قصه و بازی یاد میگیرد. پس بهتر است آموزش پول نیز به همین روشها و در دل تجربههای طبیعی زندگی انجام شود.
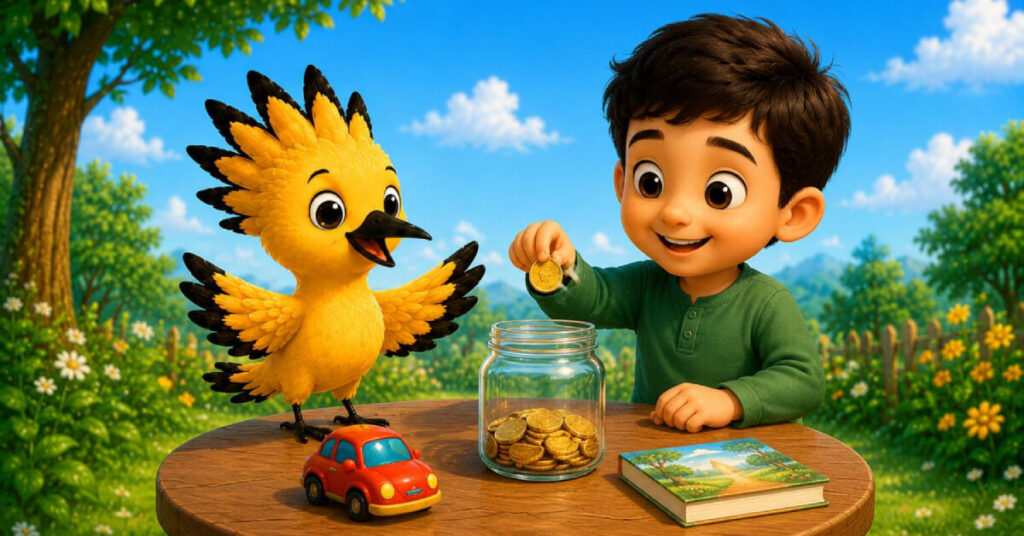
برای نمونه، میتوان هنگام خرید درباره انتخاب میان دو کالا صحبت کرد، برای رسیدن به یک خواسته کوچک قلک ساخت یا در یک بازی نمایشی، فروشگاه خانگی راه انداخت. چنین فعالیتهایی مفهوم پول را به تجربهای ملموس و قابلفهم تبدیل میکنند.
سه پایه مهم در آموزش مالی کودک
چارچوب علمی CFPB برای رشد توانمندی مالی کودکان و نوجوانان، سه پایه مرتبط با یکدیگر را معرفی میکند:
۱. کارکردهای اجرایی سواد مالی برای کودکان
کارکردهای اجرایی مجموعهای از تواناییهای ذهنی مانند توجه، حافظه فعال، کنترل تکانه، انعطافپذیری و برنامهریزی هستند. براساس توضیحات مرکز رشد کودک دانشگاه هاروارد، این تواناییها به کودک کمک میکنند اطلاعات را در ذهن نگه دارد، حواس خود را متمرکز کند و رفتار خود را مدیریت کند.
ارتباط این مهارتها با مسائل مالی روشن است. کودکی که منتظر میماند تا پول قلکش بیشتر شود یا بهجای برداشتن فوری یک وسیله ابتدا گزینهها را بررسی میکند، در حال تمرین خودکنترلی و برنامهریزی است. بازیهای قانوندار، قصهپردازی و بازیهای نمایشی میتوانند فرصت مناسبی برای تمرین این تواناییها فراهم کنند.
۲. عادتها و هنجارهای مالی
کودکان فقط از توضیحات مستقیم ما یاد نمیگیرند؛ آنها رفتار بزرگترها را نیز مشاهده میکنند. جملهها و رفتارهای روزمره خانواده بهتدریج تصویری از پول، خرید، بخشندگی، پسانداز و کار در ذهن کودک میسازند.
برای مثال، وقتی مادر یا پدر پیش از خرید فهرست تهیه میکند، قیمتها را مقایسه میکند یا خریدی غیرضروری را به زمان دیگری موکول میکند، کودک نمونهای واقعی از تصمیمگیری مالی را میبیند. برنامه پژوهشمحور Money as You Grow نیز بر فعالیتهای خانوادگی و گفتوگوهای متناسب با سن برای رشد مهارتها، نگرشها و عادتهای مالی تأکید میکند.
۳. دانش و مهارت تصمیمگیری مالی
با افزایش سن، کودکان میتوانند مفاهیم مالی مشخصتری را یاد بگیرند؛ مانند اینکه پول از کجا به دست میآید، چرا نمیتوان همه خواستهها را همزمان خرید و چگونه میتوان برای یک هدف پسانداز کرد و در نهایت مدیریت پول را یاد خواهند گرفت. در سالهای ابتدایی، این دانش باید ساده، عینی و متصل به زندگی واقعی باشد.
دادن اطلاعات زیاد یا استفاده از اصطلاحات پیچیده الزاماً به یادگیری بهتر منجر نمیشود. کودک باید فرصت داشته باشد انتخاب کند، نتیجه انتخاب خود را ببیند و در فضایی امن درباره آن گفتوگو کند.
چگونه سواد مالی را در خانه آموزش دهیم؟
برای آغاز آموزش سواد مالی برای کودکان میتوان از چند روش ساده استفاده کرد:
درباره انتخابها با صدای بلند فکر کنید
هنگام خرید، بدون صحبت درباره نگرانیهای مالی بزرگسالان، منطق یک تصمیم ساده را برای کودک توضیح دهید: «ما امروز برای خرید میوه برنامه داریم؛ پس این خوراکی را برای دفعه بعد میگذاریم.» به این ترتیب کودک میبیند که خریدکردن نتیجه انتخاب و برنامهریزی است.
تفاوت نیاز و خواسته را تمرین کنید
خوراک، خانه و لباس مناسب نمونههایی از نیازهای اصلیاند؛ اما بسیاری از اسباببازیها و خوراکیهای تفریحی در گروه خواستهها قرار میگیرند. هدف این تمرین بیارزشکردن خواستههای کودک نیست. میتوان خواسته او را پذیرفت و همزمان توضیح داد که همه خواستهها قرار نیست فوراً برآورده شوند.
برای یک هدف کوچک پسانداز کنید
در خصوص آموزش سواد مالی برای کودکان، یک هدف مشخص، قابلدستیابی و کوتاهمدت انتخاب کنید. بهتر است کودک بتواند پیشرفت خود را ببیند؛ مثلاً با یک قلک شفاف یا جدول تصویری. هدفهای بسیار دور ممکن است برای کودک خردسال نامفهوم یا خستهکننده باشند.
در خصوص سواد مالی برای کودکان از قصه و بازی کمک بگیرید
قصه به کودک اجازه میدهد بدون قرارگرفتن در موقعیت امتحان یا نصیحت، پیامد انتخابهای شخصیتها را ببیند. برنامه Money as You Grow Bookshelf نیز از کتاب کودک، بازی و گفتوگوی دونفره برای زندهکردن مفاهیم مالی استفاده میکند. پس از قصه میتوان پرسید: «اگر تو جای این شخصیت بودی، چه انتخابی میکردی؟»
به کودک فرصت انتخاب واقعی بدهید
میان دو گزینه مناسب به کودک حق انتخاب بدهید. برای مثال، او میتواند انتخاب کند بخشی از پول خود را اکنون خرج کند یا برای هدفی مشخص کنار بگذارد. اگر انتخاب او بیخطر است، اجازه دهید نتیجهاش را تجربه کند. تجربه واقعی معمولاً از نصیحت طولانی آموزندهتر است. سواد مالی برای کودکان در پیوند تجربه و آموزش رخ خواهد داد.
در آموزش سواد مالی کودکان چه کارهایی نکنیم؟
پول نباید به ابزار تهدید، شرمندهکردن یا مقایسه کودک با دیگران تبدیل شود. همچنین بهتر است کودک درگیر جزئیات اضطرابآور مشکلات مالی خانواده نشود. میتوان درباره محدودبودن منابع صادق بود، اما این گفتوگو باید متناسب با سن و همراه با احساس امنیت باشد.
پاداش مالی برای هر رفتار روزمره نیز نیازمند دقت است. اگر برای محبت، همکاری یا تمام مسئولیتهای خانوادگی پول پرداخت شود، ممکن است کودک تصور کند هر کار مثبتی فقط در برابر دریافت پول ارزش دارد. بهتر است میان همکاری معمول اعضای خانواده و کارهای اضافی که میتوانند دستمزد داشته باشند، تفاوت روشنی وجود داشته باشد.
وادارکردن کودک به پسانداز کامل پولش نیز روش مناسبی برای یادگیری مدیریت مالی نیست. کودک برای تمرین تصمیمگیری باید امکان انتخاب میان خرجکردن، پساندازکردن و کمککردن را داشته باشد.
نقش هُدهُد در آموزش سواد مالی برای کودکان
در هُدهُد، آموزش سواد مالی برای کودکان به معنای ارائه تعریفهای سنگین و درسهای رسمی نیست. کودک در دنیای قصه، بازی و گفتوگو با انتخابکردن، پسانداز، خرجکردن، ارزش کار، مسئولیتپذیری و کمک به دیگران آشنا میشود. والدین نیز در کنار کودک حضور دارند تا تجربههای داستان را به موقعیتهای واقعی خانه پیوند دهند.
این رویکرد با پیشنهادهای حرفهای مطرحشده در منابعی مانند CFPB همسو است؛ بااینحال باید میان چارچوبهای علمی و فعالیتهای اجرایی هُدهُد تفاوت قائل شد. استفاده از شخصیتها، قصهها و بازیهای اختصاصی، شیوه اجرایی هُدهُد برای تبدیل مفاهیم علمی به تجربهای کودکانه و قابلفهم است.
سخن پایانی درباره سواد مالی برای کودکان
سواد مالی برای کودکان با حفظکردن نام سکهها یا انجام محاسبات پیچیده آغاز نمیشود. پایههای آن در انتخابهای کوچک، صبرکردن، برنامهریزی، شناخت خواستهها و مشاهده رفتار والدین شکل میگیرد.
شواهد مستقیم درباره اثر بلندمدت همه روشهای آموزش مالی در کودکان چهار تا هفتساله هنوز محدود است؛ بنابراین نباید درباره نتیجه هیچ برنامهای ادعای قطعی داشت. بااینحال، چارچوبهای معتبر رشد کودک و آموزش مالی نشان میدهند که تجربههای متناسب با سن، گفتوگوهای خانوادگی، قصه و بازی میتوانند بستر مناسبی برای رشد مهارتها و عادتهای مالی باشند.
قرار نیست کودک از همین امروز همه پاسخها را بداند. کافی است فرصت پیدا کند سؤال بپرسد، انتخاب کند، اشتباههای کوچک و امن داشته باشد و بهتدریج رابطهای آگاهانهتر با پول بسازد.
برای آموزش سواد مالی برای کودکان با هدهد همراه باشید.