کودکان پیش از آنکه معنای اصطلاحاتی مانند بودجه، درآمد یا سرمایهگذاری را بدانند، در حال یادگیری رفتارهای مالی هستند. آنها میبینند والدین چگونه خرید میکنند، برای چه چیزهایی صبر میکنند، درباره پول با چه لحنی حرف میزنند و با وسایل و منابع خانواده چگونه رفتار میکنند. همین تجربههای روزمره، زمینه شکلگیری عادتهایی را فراهم میکنند که ممکن است تا سالها همراه کودک بمانند.
به همین دلیل، آموزش عادات مالی به کودکان نباید به چند نصیحت درباره پسانداز یا جملههایی مانند «پولت را خرج نکن» محدود شود. عادت زمانی شکل میگیرد که کودک یک رفتار مناسب را در موقعیتی قابلفهم، بهصورت منظم و با همراهی بزرگسال تمرین کند.
عادت مالی چیست؟
عادت مالی، رفتاری است که فرد هنگام روبهروشدن با پول و منابع، بارها تکرار میکند. فکرکردن پیش از خرید، کنارگذاشتن بخشی از پول برای آینده، مراقبت از وسایل، مقایسه گزینهها و صبر برای رسیدن به یک هدف، نمونههایی از عادتهای مالی هستند.
بعضی از این عادتها مستقیماً با پول ارتباط دارند و بعضی دیگر به مهارتهای عمومیتری مانند برنامهریزی، کنترل تکانه، مسئولیتپذیری و تصمیمگیری وابستهاند. بنابراین، آموزش عادت مالی به کودک فقط با دادن پولتوجیبی انجام نمیشود. حتی کودکی که هنوز پول شخصی ندارد، میتواند انتخابکردن، انتظارکشیدن و استفاده مسئولانه از منابع را تمرین کند.
عادات مالی کودکان چگونه شکل میگیرند؟
دفتر حمایت مالی از مصرفکننده آمریکا یا CFPB در چارچوب رشد توانمندی مالی جوانان، «عادتها و هنجارهای مالی» را یکی از سه پایه اصلی توانمندی مالی معرفی میکند. دو پایه دیگر، کارکردهای اجرایی و دانش و مهارت تصمیمگیری مالی هستند.
براساس این چارچوب، کودکان عادتها و نگرشهای مالی را از محیط اطراف خود، بهخصوص از خانواده و جامعه، دریافت میکنند. آنها رفتار بزرگسالان را مشاهده میکنند، پیامهای مستقیم و غیرمستقیم را میشنوند و از واکنش والدین به موقعیتهای مالی الگوبرداری میکنند.
این موضوع به آن معنا نیست که هر رفتار دوران کودکی حتماً و بدون تغییر تا بزرگسالی ادامه پیدا میکند. رشد مالی تحتتأثیر عوامل متعددی مانند شرایط اقتصادی، آموزش، فرهنگ و تجربههای بعدی زندگی قرار دارد. بااینحال، خانواده میتواند از سالهای اولیه فرصتهایی مناسب برای تمرین رفتارهای سازنده فراهم کند.
هفت عادت مالی مهم برای کودکان
عادتهای مناسب باید متناسب با سن، توانایی و تجربه کودک انتخاب شوند. برای کودکان چهار تا هفتساله، رفتارهای ساده و ملموس از مفاهیم پیچیده اقتصادی مهمترند.
۱. مکثکردن پیش از انتخاب
کودکان خردسال معمولاً خواسته خود را فوری بیان میکنند. انتظار اینکه آنها همیشه تکانههایشان را کاملاً کنترل کنند، واقعبینانه نیست؛ زیرا توانایی خودکنترلی هنوز در حال رشد است. بااینحال، میتوان فرصتهایی کوچک برای تمرین مکث ایجاد کرد.
برای مثال، وقتی کودک در فروشگاه چیزی میخواهد، بهجای پاسخ فوری از او بپرسید: «بیا اول فکر کنیم؛ این چیزی است که الان لازم داریم یا میتوانیم برای بعد نگهش داریم؟»
هدف این سؤال مجبورکردن کودک به چشمپوشی از خواستهاش نیست. هدف این است که میان خواستن و عملکردن، فرصتی کوتاه برای فکرکردن ایجاد شود.
۲. انتخاب میان چند گزینه محدود
یکی از پایههای آموزش عادات مالی به کودکان، تجربه انتخاب است. اگر کودک همیشه هرچه میخواهد دریافت کند، فرصتی برای اولویتبندی ندارد. اگر نیز بزرگسالان همیشه بهجای او تصمیم بگیرند، انتخابکردن را تمرین نمیکند.
دو گزینه مناسب در اختیار کودک قرار دهید و محدودیت را روشن کنید: «میتوانی یکی از این دو کتاب را انتخاب کنی.» تعداد زیاد گزینهها ممکن است برای کودک خردسال گیجکننده باشد. انتخاب محدود و واقعی، به او کمک میکند ترجیح خود را بشناسد و بپذیرد که انتخاب یک گزینه به معنای کنارگذاشتن گزینه دیگر است.
۳. کنارگذاشتن پول برای یک هدف
پسانداز زمانی برای کودک معنا پیدا میکند که به هدفی روشن متصل باشد. گفتن «پولت را برای آینده نگه دار» برای یک کودک پنجساله بسیار انتزاعی است. در مقابل، پسانداز برای خرید یک وسیله کوچک و مشخص، قابلفهمتر خواهد بود.
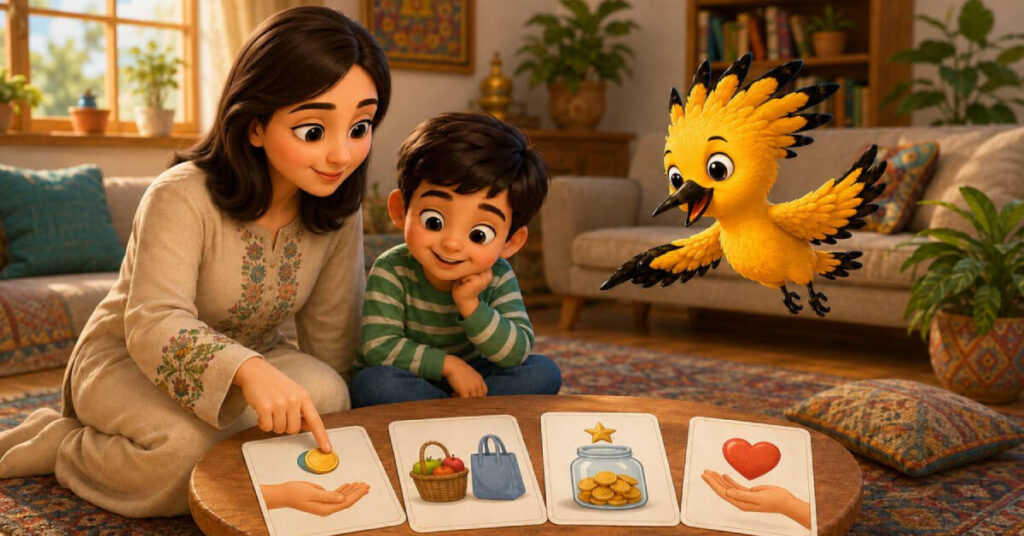
از یک ظرف شفاف استفاده کنید، تصویر هدف را روی آن بچسبانید و هر بار مقدار پیشرفت را با کودک ببینید. هدف باید با امکانات خانواده هماهنگ و در فاصله زمانی قابلتحملی دستیافتنی باشد. اگر رسیدن به هدف ماهها طول بکشد، ممکن است کودک خردسال ارتباط خود را با آن از دست بدهد.
۴. برنامهریزی پیش از خرید
تهیه فهرست خرید، یکی از سادهترین راههای آموزش برنامهریزی است. کودک میتواند با نقاشی یا چسباندن تصویر کالاها در ساختن فهرست مشارکت کند. هنگام خرید نیز از او بخواهید موارد فهرست را پیدا کند.
این فعالیت به کودک نشان میدهد خریدکردن همیشه واکنشی به چیزهای جذاب اطراف نیست و میتوان پیش از ورود به فروشگاه درباره آن تصمیم گرفت. البته انعطافپذیری نیز مهم است؛ فهرست خرید یک ابزار آموزشی است، نه قانونی برای تنبیه کودک.
۵. مراقبت از وسایل
مدیریت مالی فقط به خرجکردن و پسانداز مربوط نیست. مراقبت از لباس، کتاب، اسباببازی و وسایل مشترک خانواده نیز بخشی از استفاده مسئولانه از منابع است.
وقتی وسیلهای آسیب میبیند، بهجای سرزنش کودک میتوان درباره تعمیر، استفاده دوباره یا جایگزینی آن صحبت کرد. کودک بهتدریج میآموزد که وسایل برای تولید یا خرید به منابع نیاز دارند و مراقبت از آنها ارزشمند است.
آموزش عادات مالی به کودکان نباید باعث اضطراب یا احساس گناه شود. خرابشدن اتفاقی یک وسیله بخشی از زندگی کودک است؛ هدف، ایجاد توجه و مسئولیتپذیری است، نه ترساندن او از بازی و تجربه.
۶. تقسیم منابع میان چند هدف
کودک میتواند پول یا منابع محدود خود را میان سه هدف ساده تقسیم کند: خرجکردن، پساندازکردن و کمککردن. استفاده از سه ظرف تصویری، این تقسیمبندی را ملموستر میکند.
لازم نیست والدین نسبت ثابتی مانند تقسیم مساوی را تحمیل کنند. بهتر است درباره هر انتخاب گفتوگو شود: «دوست داری چه مقدار را برای هدفت نگه داری؟» یا «میخواهی بخشی از آن را برای کمک به دیگری کنار بگذاری؟»
در این روش، کمککردن نیز باید با مشارکت کودک انجام شود. اگر بزرگسال بدون اجازه بخشی از پول کودک را بردارد، کودک بخشندگی را بهعنوان یک انتخاب داوطلبانه تجربه نمیکند.
۷. بررسی نتیجه تصمیم
هر انتخاب مالی فرصتی برای یادگیری است؛ حتی انتخابی که بعداً رضایتبخش نباشد. اگر کودک پول خود را برای چیزی خرج کرد و پشیمان شد، گفتن «دیدی گفتم؟» احتمالاً او را به دفاع از خود یا پنهانکردن اشتباههایش سوق میدهد.
بهتر است بپرسید: «از خریدت چه احساسی داری؟» و «اگر دوباره انتخاب میکردی، چه کاری انجام میدادی؟» کودک با پاسخدادن به این سؤالها، تصمیم خود را مرور میکند و برای انتخابهای بعدی تجربه به دست میآورد.
نقش رفتار والدین در آموزش عادات مالی به کودکان
کودکان به رفتار واقعی والدین بیشتر از توصیههای آنها توجه میکنند. پدر یا مادری که بدون برنامه خرید میکند اما از کودک انتظار دارد همیشه برای خواستههایش صبر کند، پیامهای متفاوتی به او میدهد.
برای تبدیل رفتار روزمره به فرصت یادگیری، میتوانید گاهی فرایند فکرکردن خود را با جملههای کوتاه بیان کنید:
- «این دو کالا شبیه هم هستند؛ قیمت و اندازهشان را مقایسه میکنم.»
- «این وسیله را دوست دارم، اما الان در برنامه خرید ما نیست.»
- «بخشی از پولمان را برای کاری که در آینده داریم کنار میگذاریم.»
- «قبل از خرید، بررسی میکنم که وسیله مشابهی در خانه داریم یا نه.»
لازم نیست اطلاعات خصوصی یا نگرانیهای سنگین مالی خانواده را برای کودک توضیح دهید. او به یک نمونه ساده از تصمیمگیری نیاز دارد، نه بار اضطرابهای اقتصادی بزرگسالان.
آیا تکرار بهتنهایی عادت مالی میسازد؟
تکرار اهمیت دارد، اما کافی نیست. یک رفتار زمانی برای کودک معنادارتر میشود که دلیل ساده آن را بفهمد، در انجامش نقش داشته باشد و نتیجهاش را ببیند. اگر والدین هر بار بدون توضیح پول کودک را بردارند و داخل قلک بیندازند، پسانداز ظاهراً تکرار شده است، اما تصمیمگیری را بزرگسال انجام داده است.
در مقابل، وقتی کودک هدف را انتخاب میکند، مقدار پساندازش را میبیند و درباره زمان خرجکردن آن گفتوگو میکند، مشارکت فعالتری دارد. پس بهتر است در کنار تکرار، امکان انتخاب و مشاهده نتیجه نیز وجود داشته باشد.
اشتباههای رایج در آموزش عادات مالی به کودکان
یکی از اشتباههای رایج در آموزش عادات مالی به کودکان، انتظار نتیجه فوری است. عادت با یکبار گفتوگو یا یک فعالیت شکل نمیگیرد. کودک ممکن است امروز برای رسیدن به هدفش صبر کند و فردا در فروشگاه بیتاب شود. این نوسان در سنین پایین طبیعی است.
اشتباه دیگر، برچسبزدن است. عبارتهایی مانند «تو خیلی ولخرجی» یا «تو اصلاً قدر پول را نمیدانی» رفتار موقتی را به هویت کودک تبدیل میکنند. بهتر است درباره همان رفتار مشخص حرف بزنیم: «امروز همه پولت را خرج کردی؛ بیا ببینیم برای دفعه بعد چه برنامهای میتوانیم داشته باشیم.»
استفاده افراطی از جایزه مالی نیز میتواند مسئلهساز شود. اگر کودک برای هر رفتار مناسب پول دریافت کند، ممکن است تصور کند همکاری، مهربانی یا مسئولیتپذیری فقط در برابر پاداش مالی ارزش دارد. خانواده میتواند میان مسئولیتهای معمول کودک و کارهای اضافی دارای دستمزد تفاوت بگذارد.
قصه و بازی چگونه به ساخت عادات مالی کمک میکنند؟
قصه به کودک امکان میدهد انتخابهای مالی را از فاصلهای امن مشاهده کند. شخصیت داستان میتواند میان خرجکردن و پساندازکردن مردد شود، برای رسیدن به هدفی صبر کند یا پیامد یک تصمیم عجولانه را ببیند. پس از قصه، والدین میتوانند با سؤالهای باز کودک را به فکرکردن دعوت کنند.
برنامه Money as You Grow Bookshelf وابسته به CFPB نیز از کتابهای کودک، بازی و گفتوگوی دونفره برای پرداختن به مهارتهای مالی استفاده میکند.
در بازی، کودک فقط شنونده نیست. او نقش فروشنده، خریدار یا تصمیمگیرنده را بر عهده میگیرد و میتواند یک رفتار را چند بار، بدون پیامد مالی واقعی، تمرین کند. این ویژگی بازی را به ابزاری مناسب برای آموزش تبدیل میکند.
رویکرد هُدهُد به آموزش عادات مالی کودکان
در هُدهُد، سواد مالی برای کودکان و عادتهای مالی با سخنرانی و حفظکردن تعریفها آموزش داده نمیشوند. کودک در قصه با یک موقعیت و انتخاب روبهرو میشود، در بازی آن را تجربه میکند و با کمک والدین درباره نتیجه تصمیم گفتوگو میکند.
فعالیتهای هُدهُد با توجه به سه اصل طراحی میشوند: تناسب با دنیای کودک چهار تا هفتساله، امکان تکرار در زندگی روزمره و مشارکت خانواده. برای نمونه، پسانداز فقط بهعنوان «خرجنکردن پول» معرفی نمیشود؛ بلکه به هدف، انتظار و احساس رسیدن به نتیجه پیوند میخورد.
این فعالیتها پیشنهادهای اجرایی هُدهُد با الهام از چارچوبهای معتبر رشد و توانمندی مالی هستند. از آنجا که پژوهش مستقیم درباره اثر بلندمدت تمام روشهای آموزش مالی برای کودکان چهار تا هفتساله همچنان محدود است، نباید هیچ فعالیتی را تضمینی قطعی برای رفتار مالی آینده دانست.
سخن پایانی در خصوص آموزش عادات مالی به کودکان
آموزش عادات مالی به کودکان از تصمیمهای کوچک و تکرارشونده آغاز میشود: صبر پیش از خرید، انتخاب میان دو گزینه، مراقبت از وسایل، پسانداز برای یک هدف و مرور نتیجه تصمیم.
قرار نیست کودک همیشه بهترین انتخاب را انجام دهد. اشتباههای کوچک و بیخطر نیز بخشی از فرایند یادگیری هستند. نقش والدین این نیست که همه تصمیمها را کنترل کنند؛ بلکه باید محیطی امن فراهم کنند تا کودک انتخاب کند، نتیجه را ببیند و دوباره بیازماید.
برای شروع، تنها یک عادت را انتخاب کنید. آن را ساده نگه دارید و در موقعیتهای واقعی تکرار کنید. ساختن عادتهای مالی سالم یک مسابقه نیست؛ مسیری آرام و تدریجی است که از گفتوگوها و رفتارهای روزانه خانواده شکل میگیرد. امیدواریم در مورد آموزش عادات مالی به کودکان نکات خوبی را آموخته باشید.